Perú y Chile producen conjuntamente alrededor de 8 millones de toneladas métricas de cobre al año; sin embargo, solo una quinta parte corresponde a cobre refinado, mientras que la mayor parte de esta producción se exporta como concentrado hacia mercados con amplia capacidad de transformación.
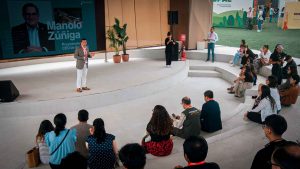
Así lo señaló Juan Carlos Ortiz, presidente del Instituto de Ingenieros de Minas del Perú (IIMP), durante su participación como panelista en el último Jueves Minero, denominado “Minería e infraestructura digital en la era de la inteligencia artificial: minerales críticos, sostenibilidad y energía”.
El representante del gremio minero explicó que, de los 8 millones de toneladas métricas de cobre que producen ambos países, aproximadamente el 20% corresponde a cobre refinado, mientras que el 80% restante sale en forma de concentrados.
Perú y Chile enfrentan el reto de aumentar la transformación del cobre
Según Ortiz, esta situación evidencia el desafío que tienen Perú y Chile para fortalecer su capacidad de transformación y generar mayor valor agregado dentro de la cadena productiva del cobre.
“Entre Chile y Perú tenemos una producción aproximada de 8 millones de toneladas métricas de cobre al año y, de esos 8 millones de toneladas, alrededor del 20% es cobre refinado. El 80% sale en forma de concentrados y usualmente gran parte de estos concentrados tiene como destino final China para ser transformados”, explicó.
El presidente del IIMP indicó que la concentración de la capacidad de refinación representa un factor estratégico para los países productores, debido a que la etapa de transformación permite capturar mayor valor dentro de la cadena minera.
China concentra capacidad de refinación de minerales
Ortiz señaló que China ha desarrollado durante los últimos años una importante capacidad para la refinación de cobre, zinc, plomo y tierras raras, mientras que otras economías han reducido o postergado inversiones en instalaciones similares.
En ese contexto, destacó que una parte importante de los concentrados producidos por Perú y Chile tiene como destino China para su procesamiento.
El representante del IIMP advirtió que una alta concentración en un solo mercado puede reducir la capacidad de negociación de los países productores frente a posibles cambios en las condiciones internacionales.
“Depender de un solo lugar es estar cautivo en un mercado con poca capacidad de negociación cuando las cosas cambien y no sean tan fáciles”, afirmó.
La refinación de cobre enfrenta desafíos económicos
Ortiz explicó que uno de los principales obstáculos para desarrollar una mayor capacidad de refinación está relacionado con la diferencia de rentabilidad entre la extracción minera y el procesamiento final del metal.
Mientras la producción minera puede ofrecer mayores retornos económicos, las plantas de refinación requieren importantes inversiones, además de enfrentar mayores costos operativos y condiciones específicas del mercado.
Por ello, señaló que avanzar hacia una mayor capacidad de procesamiento representa uno de los principales retos para Perú y Chile, dos de los mayores productores de cobre a nivel mundial.
Mayor valor agregado para la industria del cobre
El presidente del IIMP destacó que fortalecer la transformación del mineral permitiría que Perú y Chile capturen una mayor proporción del valor generado por sus recursos cupríferos.
Este desafío cobra relevancia en un escenario de creciente demanda de cobre para sectores como la electrificación, energías renovables, infraestructura tecnológica y transición energética.
Actualmente, el debate sobre la cadena de valor del cobre no solo está centrado en aumentar la producción, sino también en desarrollar capacidades para procesar y transformar el mineral en los países productores.
De esta manera, Perú y Chile enfrentan el reto de avanzar hacia una industria cuprífera con mayor integración, fortaleciendo su participación en las distintas etapas del mercado global del cobre.