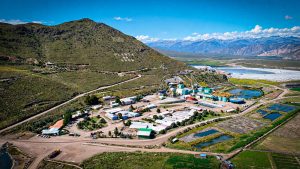
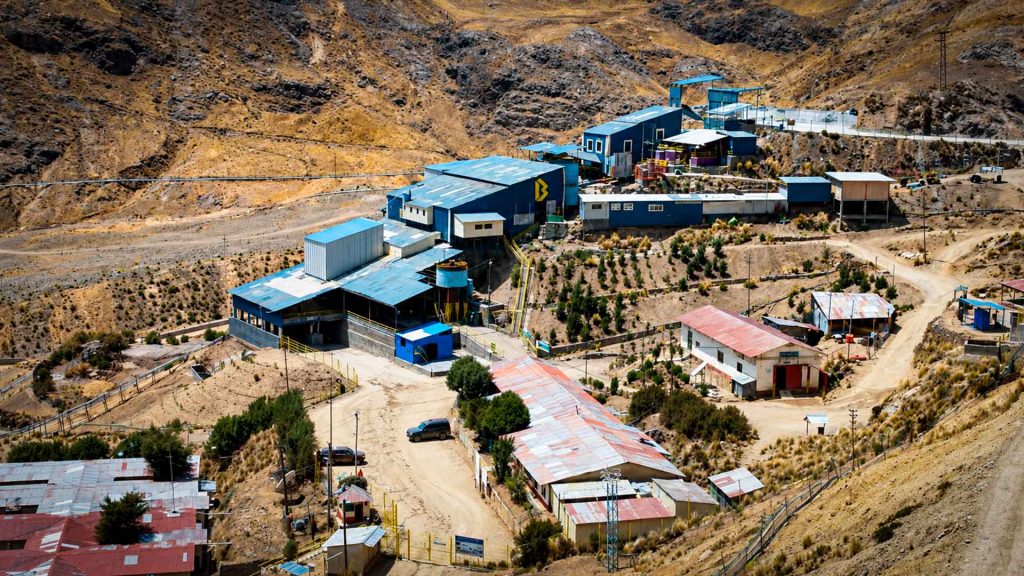
La Compañía de Minas Buenaventura habría reactivado el proceso para la venta de Julcani, su histórica primera unidad minera ubicada en Huancavelica. El activo, que dio origen a la compañía hace más de siete décadas, podría alcanzar una valorización cercana a los US$ 100 millones, según estimaciones de especialistas del mercado.
La operación marcaría un nuevo intento de Buenaventura por desprenderse de Julcani, luego de que un primer proceso no llegara a concretarse. Actualmente, la transacción se encontraría en una etapa de recepción de ofertas no vinculantes.
De acuerdo con información publicada por SemanaEconómica, que cita fuentes con conocimiento directo de las negociaciones, existe un mandato de venta en curso y la compañía buscaría definir la operación antes de finalizar el año. Buenaventura no había confirmado públicamente una decisión definitiva al cierre del informe.
Venta de Julcani entra en una nueva etapa
La posible venta de Julcani forma parte de la revisión que Buenaventura viene realizando sobre algunos de sus activos mineros de mayor antigüedad.
Además de Julcani, la empresa ha evaluado alternativas para Tambomayo y Orcopampa, operaciones que también forman parte de su portafolio histórico.
Leandro García, CEO de Buenaventura, había señalado anteriormente que existía interés en evaluar una eventual venta de estas unidades, aunque destacó que cualquier decisión debía considerar tanto el potencial de los activos como el perfil del eventual comprador.
“Hay un interés por venderlas, pero somos responsables. Uno, creemos que todavía tienen un potencial y ese potencial tiene que ser equivalente a lo que podamos recibir. Y, dos, tenemos un legado: no podemos venderle una unidad minera a cualquiera”, sostuvo García, según declaraciones recogidas por la publicación especializada.
Dentro de ese grupo de activos, Julcani sería actualmente el que presenta un mayor avance hacia una eventual transacción.
Julcani podría alcanzar valorización cercana a US$ 100 millones
El actual escenario de precios elevados de los metales podría favorecer la operación.
David Lizama, jefe de Análisis y Estrategia de Renta 4 SAB, señaló que las mayores cotizaciones han incrementado el atractivo de activos mineros maduros que, por su escala, pueden resultar accesibles para un grupo más amplio de inversionistas.
En ese contexto, el valor de Julcani podría ubicarse alrededor de los US$ 100 millones, aunque se trata de una estimación de mercado y no de una valorización oficial comunicada por Buenaventura.
La mina es una operación polimetálica cuya producción está principalmente vinculada a la plata.
En 2025, Julcani produjo aproximadamente 1.37 millones de onzas de plata, volumen 2.4% menor al registrado un año antes.
Mineras medianas podrían mirar el activo
Por las características de la operación, especialistas consideran que empresas mineras medianas con experiencia en plata y activos polimetálicos podrían encajar en el perfil de potenciales compradores.
Augusto Cauti, ex viceministro de Minas, mencionó como ejemplos de compañías con antecedentes en adquisiciones de activos maduros a Alpayana, Operadores Concentrados Peruanos (OCP) y Sierra Sun Group.
Sin embargo, estas referencias corresponden a posibles perfiles de comprador y no implican que dichas empresas hayan presentado ofertas por Julcani.
Fondos de inversión extranjeros y compañías asiáticas también podrían evaluar activos de este tipo, especialmente en un contexto de precios favorables para los metales.
La eventual venta de Julcani podría resultar atractiva para operadores capaces de generar sinergias con minas de características similares.
Buenaventura reordena su portafolio hacia nuevos proyectos
La posible operación también responde a una transformación más amplia del portafolio de Buenaventura.
En su estrategia de largo plazo, la compañía identificó a Julcani, Orcopampa y Tambomayo como operaciones históricas que no se encuentran totalmente alineadas con sus principales ejes de crecimiento.
Actualmente, Buenaventura concentra una mayor parte de sus esfuerzos en activos como San Gabriel, cuya producción plena está prevista para el segundo trimestre de 2027, además de El Brocal y el complejo Uchucchacua-Yumpag.
A más largo plazo, la minera también mantiene proyectos cupríferos como Trapiche y Coimolache Sulfuros, que forman parte de una nueva generación de iniciativas orientadas a fortalecer su exposición al cobre.
Julcani tiene menor peso dentro de la compañía
La escala relativa de Julcani también explicaría su eventual salida del portafolio.
Yordin Lozano, analista senior de Inversiones de Kallpa SAB, estima que el activo representaría alrededor del 1% del valor total de Buenaventura.
Además, la producción argentífera de Julcani es considerablemente menor frente a otras operaciones de plata de la compañía.
Durante 2025, Uchucchacua y Yumpag produjeron conjuntamente alrededor de 11.13 millones de onzas de plata, frente a las 1.37 millones de onzas registradas en Julcani.
La eventual transacción permitiría a Buenaventura concentrar capital en operaciones y proyectos de mayor escala.
Buenaventura mantiene una sólida posición financiera
La compañía cerró el segundo trimestre de 2026 con aproximadamente US$ 759 millones en caja, frente a una deuda cercana a US$ 692 millones.
Esta posición de caja neta positiva le otorga margen financiero para continuar desarrollando sus principales proyectos y evaluar nuevas oportunidades.
En ese escenario, la venta de Julcani podría formar parte de una estrategia más amplia de optimización de activos, con el objetivo de liberar recursos hacia operaciones consideradas prioritarias para el crecimiento futuro de Buenaventura.
Por ahora, el proceso continuaría en evaluación y no existe una confirmación oficial de que la transacción vaya a concretarse ni del precio final que podría alcanzar el activo.